Declaración de activos en el exterior en Colombia
- Preparamos y presentamos su declaración de activos en el exterior.
- Revisamos sus activos, valores patrimoniales y obligación de declarar.
- Diligenciamos y revisamos el Formulario 160 antes de su presentación ante la DIAN.
¿Necesita presentar su declaración de activos en el exterior?
Si usted es contribuyente del impuesto sobre la renta en Colombia y posee bienes, inversiones, cuentas u otros activos fuera del país, puede estar obligado a presentar la declaración anual de activos en el exterior.
En Romero Contador ofrecemos un servicio de preparación y presentación de la declaración de activos en el exterior, desde la revisión inicial de la obligación hasta el diligenciamiento y presentación del Formulario 160 ante la DIAN.
Antes de preparar la declaración revisamos qué activos posee, su valor patrimonial, el país o jurisdicción donde se encuentran y la información necesaria para reportarlos.
El servicio puede realizarse de forma online, por lo que también atendemos a colombianos y contribuyentes que actualmente se encuentran fuera del país y mantienen obligaciones tributarias en Colombia.
¿Qué incluye nuestro servicio de declaración de activos en el exterior?
¿Encontró un error en su declaración de activos en el exterior?
Los errores en esta declaración pueden relacionarse con activos que no fueron incluidos, valores patrimoniales incorrectos, información incompleta, identificación equivocada de la jurisdicción o clasificación incorrecta del activo.
Antes de realizar una corrección conviene revisar qué información fue presentada originalmente y qué dato necesita modificarse.
En Romero Contador podemos revisar el Formulario 160, los activos reportados y los soportes disponibles para determinar qué información debe corregirse y cuál es el procedimiento aplicable.
La declaración de activos en el exterior tiene carácter informativo y no genera por sí misma un impuesto a pagar. Sin embargo, una presentación extemporánea o determinada información incorrecta puede tener consecuencias tributarias que deben analizarse según el caso.
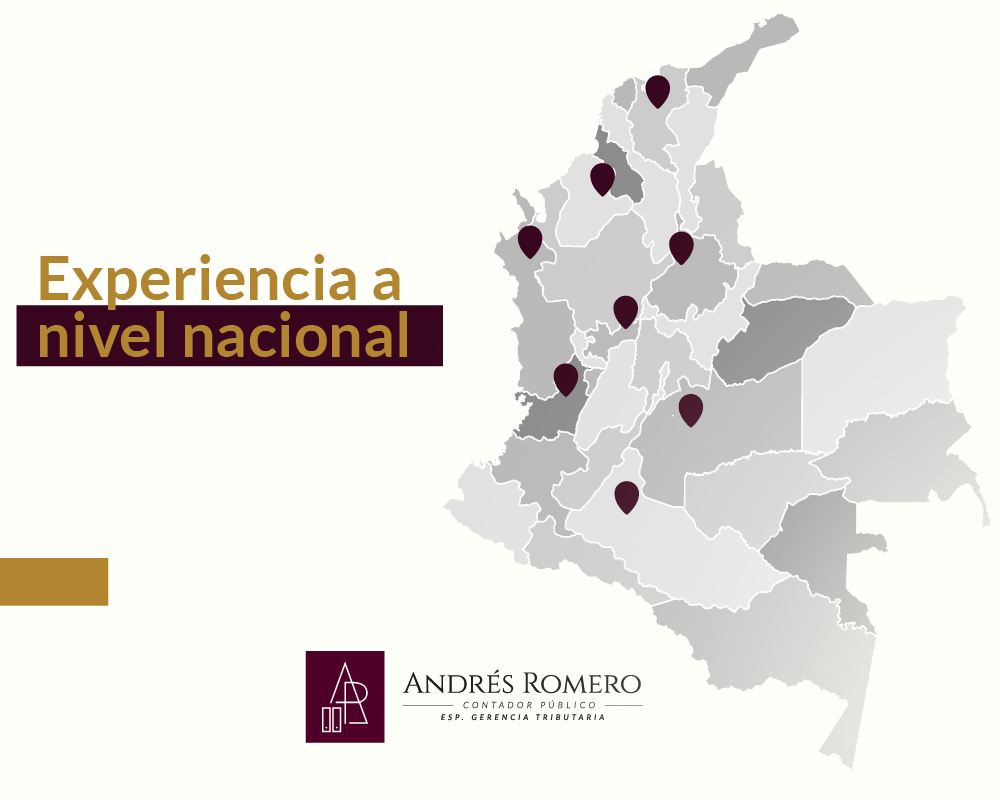
Declaración de activos en el exterior: Dónde prestamos servicios
Testimonios de nuestras asesorías para declaración de activos en el exterior ante la DIAN


FAQs
Preguntas frecuentes sobre el proceso de declaración de activos en el exterior
¿Que es la declaración y formulario 160 activos en el exterior?
La declaración de activos en el exterior es una obligación informativa ante la DIAN para los contribuyentes del impuesto sobre la renta que tengan activos fuera de Colombia. Esta declaración se presenta mediante el Formulario 160, de forma virtual, y aplica cuando el valor patrimonial de esos activos al 1 de enero del año a declarar es superior a 2.000 UVT.
En términos prácticos, el Formulario 160 de activos en el exterior sirve para reportar a la DIAN qué bienes o derechos tienes fuera del país, dónde están ubicados y cuál es su valor patrimonial. Desde nuestra experiencia experiencia, es una obligación que conviene revisar con cuidado para evitar errores, omisiones o sanciones por presentación extemporánea.
¿Qué activos en el exterior deben reportarse?
Deben reportarse los activos en el exterior de cualquier naturaleza que posea el contribuyente, indicando su valor patrimonial, la jurisdicción donde están localizados, su naturaleza y su tipo. Esto puede incluir, según el caso, cuentas bancarias, inversiones, inmuebles, participaciones, derechos y otros bienes ubicados fuera de Colombia.
Cuando el valor patrimonial total de los activos a declarar supera 3.580 UVT, la DIAN exige discriminarlos individualmente. Si no supera ese monto, el formulario permite reportarlos dentro del esquema previsto para activos con valor igual o menor a ese límite.
¿Quiénes están obligados a presentar declaración de activos en el exterior?
Están obligados a presentar la declaración de activos en el exterior los contribuyentes del impuesto sobre la renta y complementarios o de regímenes sustitutivos, como el SIMPLE, que posean activos fuera de Colombia y cuyo valor patrimonial al 1 de enero de cada año sea superior a 2.000 UVT. Esta obligación se presenta mediante el Formulario 160.
¿Cuándo las personas naturales tienen que hacer declaracion de activos en el exterior?
Las personas naturales deben presentar esta declaración cuando sean contribuyentes del impuesto sobre la renta y, al 1 de enero del año correspondiente, el valor patrimonial de sus activos en el exterior supere las 2.000 UVT. En 2026, con la UVT en $52.374, ese tope equivale a $104.748.000
Topes para declarar activos en el exterior
Para declarar activos en el exterior el tope principal es de 2.000 UVT, es decir, $104.748.000. Si superas ese valor, debes presentar el Formulario 160. Además, cuando un activo individual tenga un valor patrimonial superior a 3.580 UVT, debe reportarse de forma discriminada; con la UVT 2026, ese monto equivale a $187.498.920.
¿Cuáles son los plazos para presentar declaracion de activos en el exterior 2026?
Los plazos de vencimientos de la declaración de activos en el exterior 2026 no tienen una sola fecha para todos. La DIAN indica que esta obligación se presenta en los mismos plazos del impuesto de renta, según el tipo de contribuyente.
Por eso, en 2026 los plazos van así: grandes contribuyentes, del 13 al 27 de abril; contribuyentes del RST, del 20 al 24 de abril; personas jurídicas, del 12 al 26 de mayo; y personas naturales, del 12 de agosto al 26 de octubre de 2026. La fecha exacta depende del NIT del contribuyente.
¿Es posible hacer correccion de declaracion de activos en el exterior?
Sí, es posible hacer la corrección de la declaración de activos en el exterior. Para ello, se debe presentar un nuevo Formulario 160 con toda la información completa, ya que ese nuevo formulario reemplaza totalmente al anterior.
En Romero Contador te recomendamos que, si la corrección se debe a errores en la información reportada, sí puede aplicarse una sanción por corrección de la declaración de activos en el exterior, porque la DIAN ha indicado que en estos casos puede operar la sanción del artículo 651 del Estatuto Tributario por suministrar información errónea. Sin embargo, si la corrección se hace antes del vencimiento del plazo, no habría sanción.
¿La declaración de activos en el exterior genera impuestos?
No. La declaración de activos en el exterior no crea por sí sola un impuesto adicional, porque la DIAN la trata como una obligación informativa que se presenta mediante el Formulario 160 para reportar los bienes que el contribuyente tiene fuera de Colombia. Su función es informar esos activos, no liquidar un impuesto nuevo por el solo hecho de presentar la declaración.
¿La declaración y asesoría se puede hacer online en colombia o en el exterior?
Sí. La declaración de activos en el exterior se presenta por los servicios informáticos electrónicos de la DIAN, usando el mecanismo de firma electrónica o digital que corresponda.
Además, en Romero contador le ofrecemos asesoría online en toda Colombia. Por eso, si el cliente está en Colombia o incluso se encuentra fuera del país, el proceso puede llevarse de forma remota siempre que tenga acceso a sus documentos y a los canales digitales necesarios para cumplir con su obligación.